Convaincre un directeur financier sans baisser le prix, c'est un art qui repose sur la capacité à traduire une proposition commerciale en termes financiers clairs, mesurables et rassurants. J'ai souvent vu des commerciaux abandonner trop vite devant l'objection « c'est trop cher », alors qu'il suffisait de restructurer l'argumentaire pour démontrer la valeur réelle de l'offre. Voici comment je construis un argumentaire de valeur qui parle directement au CFO — factuel, orienté risque et ROI, et conçu pour préserver la marge.
Comprendre la logique d'un directeur financier
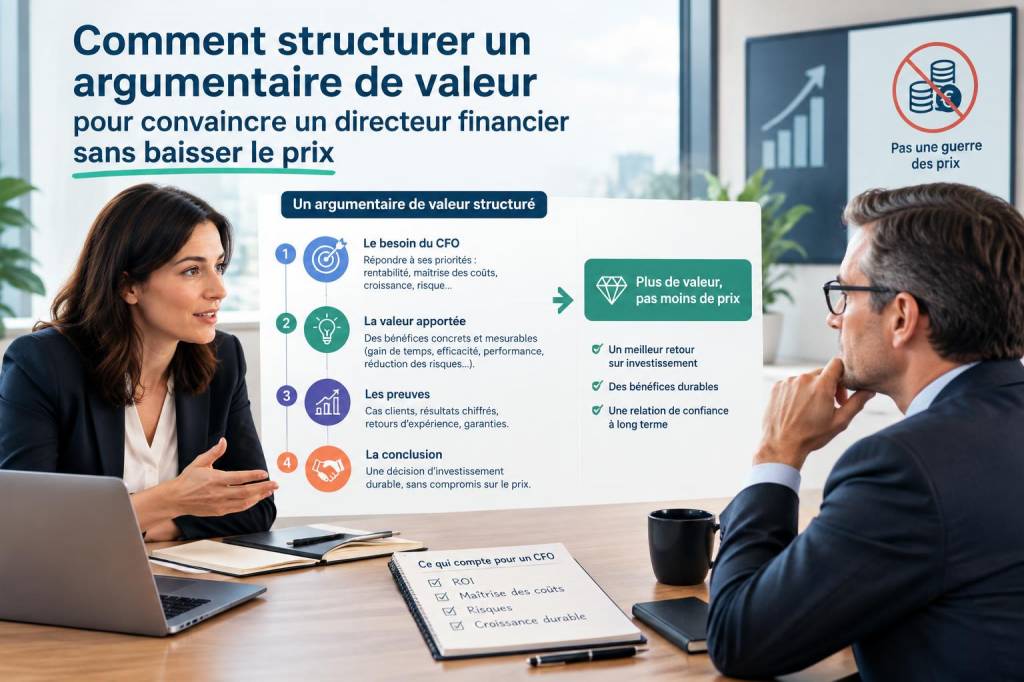
Avant toute chose, il faut se mettre à la place du CFO. Son rôle est de protéger la santé financière de l'entreprise, d'optimiser les coûts et de minimiser les risques. Les émotions et le discours produit pur ont moins d'importance que :
- Des chiffres fiables (économies, gains, délais)
- Des scénarios documentés (best/worst case)
- Des preuves externes (références, études de cas)
- Une compréhension du risque lié au projet (opérationnel, réglementaire, financier)
Mon objectif est donc d'aligner mon discours avec ces priorités : parler ROI, cashflow, TCO (coût total de possession), et aversion au risque.
Structure simple et efficace d'un argumentaire de valeur
Je découpe toujours mon argumentaire en blocs clairs que le CFO peut scanner rapidement :
- Contexte et problématique : quel coût ou inefficacité actuelle le projet corrige ?
- Solution proposée : ce que l'on livre concrètement et comment
- Impacts financiers : économies, gains de productivité, revenus additionnels, et calendrier
- Risques et mitigations : ce qui peut mal se passer et comment on le prévient
- Preuves : références, chiffres d'autres clients, benchmarks
- Options de financement : CAPEX vs OPEX, leasing, paiements échelonnés
Présenter ces éléments sous forme synthétique (tableau, A4) facilite la prise de décision et évite les débats émotionnels sur le prix.
Quantifier systématiquement le retour sur investissement
Rien ne convainc plus qu'un chiffrage clair. J'établis toujours un tableau simple comparant la situation actuelle et la situation post-implémentation sur 3 à 5 ans :
| Indicateur | Avant | Après | Différence annuelle |
|---|---|---|---|
| Coûts opérationnels | 500 000 € | 350 000 € | -150 000 € |
| Productivité (FTE équivalents) | 40 | 30 | -10 FTE (économie) |
| Revenus additionnels | 0 € | 120 000 € | +120 000 € |
Je fournis ensuite un calcul de ROI simple : (gain net annuel / coût d'investissement) et une période de retour sur investissement (payback). Les CFO apprécient la transparence sur les hypothèses : taux d'attrition, taux d'adoption, économies unitaires, etc. J'indique toujours des fourchettes (conservateur / attendu / optimiste) pour montrer que j'ai pensé aux scénarios.
Démontrer le coût total de possession (TCO) — pas seulement le prix d'achat
Une erreur fréquente est de défendre uniquement le prix initial. Le CFO veut comprendre le TCO : implémentation, maintenance, formation, licences, intégration, support. J'inclus ces éléments dans mon argumentaire et je montre comment, parfois, un prix supérieur s'amortit rapidement sur le TCO.
- Exemple concret : un logiciel à 100k€ mais avec automatisation qui réduit 3 FTE à 60k€/an => payback en moins de 2 ans.
- Inclure les coûts cachés si l'on ne change rien : pénalités, inefficacités, turnover
Parler risque et conformité
Le CFO évalue le risque financier et légal. J'aborde donc :
- Les risques d'échec du projet et leurs impacts financiers
- Les garanties contractuelles (SLA, pénalités, garanties de performance)
- Les références clients similaires et résultats prouvés
- Les assurances, certifications ou conformité (ex : ISO, RGPD) si pertinent
Proposer des jalons avec paiements liés à des livrables réduit l'appréhension du CFO : il paie quand les bénéfices commencent à se matérialiser.
Structurer l'entretien : l'ordre des arguments compte
Lors d'une réunion avec un CFO, je suis très attentive à l'ordre de présentation :
- Commencer par un résumé exécutif chiffré (1 slide, 3 chiffres clés)
- Exposer la problématique financière (coûts actuels, risques)
- Montrer le modèle financier avec hypothèses et scénarios
- Présenter les preuves (cas clients, benchmarks)
- Proposer des options de paiement et engagements de performance
Le résumé exécutif est crucial : le CFO doit pouvoir l'envoyer rapidement au CEO ou au comité sans devoir réexpliquer le contenu.
Techniques pour justifier le prix sans le baisser
Voici des leviers que j'utilise pour préserver le prix tout en répondant aux objections :
- Répartir le paiement : proposer un modèle OPEX (abonnement) ou un plan échelonné réduit le frein initial.
- Facturation basée sur la performance : lier une partie des paiements à des KPIs mesurables (sauvegarde de marge).
- Packaging : offrir des modules additionnels en option plutôt qu'une réduction globale.
- Value engineering : ajuster le périmètre pour un MVP moins coûteux, puis un roadmap payant pour montée en capacité.
- Garantie de résultats : proposer un SLA ou une garantie partielle pour réduire le risque perçu.
- Références et études de cas : apporter des preuves que le coût se transforme en valeur.
Documents à préparer systématiquement
Un CFO n'achète pas sur la parole. Je fournis toujours :
- Un executive summary d'une page avec les chiffres essentiels
- Un tableau financier détaillé (TCO, ROI, payback)
- Un plan de gestion des risques et des jalons
- Au moins deux références client avec contacts vérifiables
- Un contrat cadre avec options de paiement clairement indiquées
Exemples de formulations efficaces
Quand le CFO dit « c'est trop cher », je réponds par des formulations qui recentrent le débat :
- « Compris — regardons plutôt ce que cela coûte aujourd'hui en termes d'inefficacité, et ce que vous pourriez économiser dans 12 ou 24 mois. »
- « Si nous alignons un paiement sur le premier KPI atteint, cela vous semble-t-il raisonnable ? »
- « Sur une période de 3 ans, votre cashflow net est positif dès la 14e mois — voulez-vous que je vous montre les hypothèses ? »
Ces réponses montrent que l'on parle le même langage financier et que l'on propose des solutions concrètes.
En résumé pratique : préparez des chiffres, documentez vos hypothèses, proposez des options de financement et adressez les risques. C'est ainsi que vous transformerez un « trop cher » en « comment l'aligner sur nos objectifs ? » — sans sacrifier votre prix.